2026年(令和8年)の年末調整で、保険料控除申告書の書き方に迷っていませんか。生命保険料控除、地震保険料控除、社会保険料控除、iDeCo(個人型確定拠出年金)の掛金控除は、それぞれ記入する欄も計算方法も異なります。控除証明書に記載された金額をそのまま転記するだけでは、正しい控除額にならないケースもあるため注意が必要です。
2026年分は、23歳未満の扶養親族がいる場合に適用される生命保険料控除の特例にも注目したい年です。国税庁が公表している「令和8年分年末調整のしかた」や「給与所得者の保険料控除申告書の記載例」に沿って、記入例、生命保険料控除の計算方法、新契約と旧契約の区分、証明書の確認方法、提出前の注意点まで順番に解説します。
【令和8年分】保険料控除申告書を書く前に確認したい変更点
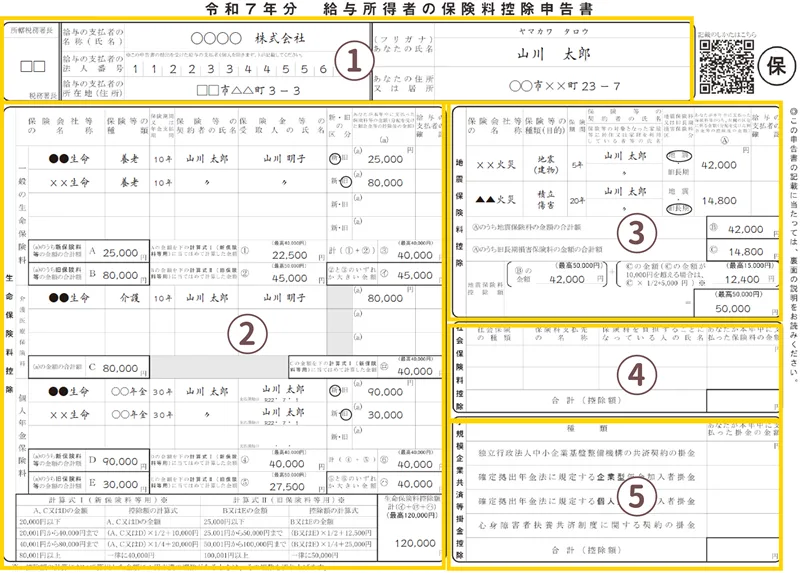
保険料控除申告書は、会社員が年末調整で生命保険料や地震保険料などの所得控除を受けるために勤務先へ提出する書類です。正式名称は「給与所得者の保険料控除申告書」。申告した内容を基に、勤務先が年間の所得税額を精算します。
国税庁の「令和8年分年末調整のしかた」では、2026年分の変更点として、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正などとともに、23歳未満の扶養親族がいる場合の生命保険料控除の特例が案内されています。なかでも、保険料控除申告書に直接関係するのが生命保険料控除の特例です。
記入を始める前に、次の書類を手元に用意しておきましょう。
- 勤務先から配布された令和8年分の保険料控除申告書
- 生命保険会社などから届いた生命保険料控除証明書
- 損害保険会社などから届いた地震保険料控除証明書
- 国民年金保険料などを自分で支払った場合は、その支払額を証明する書類
- iDeCoの掛金を本人が直接支払っている場合は、小規模企業共済等掛金払込証明書など
勤務先によっては、紙の申告書ではなく年末調整システムを利用した電子申告に対応しています。その場合は、会社の案内に従って証明書の電子データを提出する方法もあります。
【記入例】生命保険料控除証明書を見ながら記入する方法
保険料控除申告書は、上部の本人情報を確認した後、該当する控除欄を埋めていくとスムーズです。会社の名称や所在地などが印字されている場合は、重複して記入する必要はありません。まずは氏名、住所などの本人情報を確認しましょう。
1.生命保険料控除証明書の見方生命保険料控除証明書には、契約内容や保険料の金額、控除の区分などが記載されています。申告書に記入する際は、証明書に記載された契約区分と年間の保険料を確認することが基本です。
主に確認する項目は次のとおりです。
- 保険会社名:契約先の保険会社や共済団体を確認する。
- 保険の区分:一般の生命保険料、介護医療保険料、個人年金保険料のどれに該当するか確認する。
- 新契約・旧契約の区分:契約日などを基に、証明書に表示された区分を確認する。
- 年間の保険料:申告額や本年中の払込予定額など、証明書と記入案内に従って使用する金額を確認する。
- 保険金等の受取人:申告書の対象要件を満たしているか確認する。
特に注意したいのは、証明書に記載された保険料と、申告書に記入する控除額は同じではないという点です。年間の保険料を記入した後、申告書に印刷されている計算式に当てはめて控除額を算出します。
2.生命保険料の3つの区分を確認する生命保険料控除は、次の3区分に分かれています。
- 一般の生命保険料:死亡保険や生存保障を含む生命保険など、対象となる契約の保険料。
- 介護医療保険料:医療保険や介護保険など、対象となる契約の保険料。
- 個人年金保険料:税法上の要件を満たす個人年金保険契約の保険料。
一般の生命保険料と個人年金保険料には、それぞれ新契約と旧契約の区分があります。新契約は原則として2012年1月1日以後に締結した契約、旧契約は2011年12月31日以前に締結した契約です。介護医療保険料は新契約の制度に基づいて控除額を計算します。なお、旧契約の医療保険や介護保険の保険料は、一般の生命保険料として扱われる場合があります。
契約の更新や転換などによって判断に迷う場合は、契約日だけで自己判断せず、控除証明書に表示された区分を優先して確認してください。
【計算方法】生命保険料控除の上限と23歳未満の扶養親族の特例
生命保険料控除は、一般の生命保険料、介護医療保険料、個人年金保険料について、それぞれの控除額を計算して合計します。ただし、所得税の生命保険料控除には上限があるため、支払った保険料の全額が控除されるわけではありません。
新契約の控除額を計算する方法2012年1月1日以後に締結した新契約では、一般の生命保険料、介護医療保険料、個人年金保険料について、原則として次の計算式を使用します。
- 年間の支払保険料が2万円以下:支払保険料の全額
- 2万円超4万円以下:支払保険料×1/2+1万円
- 4万円超8万円以下:支払保険料×1/4+2万円
- 8万円超:一律4万円
例えば、介護医療保険料の年間支払額が6万円なら、控除額は「6万円×1/4+2万円」で3万5,000円です。年間支払額が8万円を超えた場合、通常の新契約では控除額は4万円が上限になります。
旧契約の控除額を計算する方法旧契約の一般の生命保険料と個人年金保険料は、新契約とは計算式が異なります。
- 年間の支払保険料が2万5,000円以下:支払保険料の全額
- 2万5,000円超5万円以下:支払保険料×1/2+1万2,500円
- 5万円超10万円以下:支払保険料×1/4+2万5,000円
- 10万円超:一律5万円
新契約と旧契約の両方がある場合は、一般の生命保険料と個人年金保険料について、それぞれ所定の合算ルールを適用します。旧契約の年間支払保険料が6万円を超える場合などは計算方法が変わるため、申告書の計算欄に従って控除額を求めましょう。
23歳未満の扶養親族がいる場合は控除額が変わる2026年分では、23歳未満の扶養親族がいる場合、一定の要件を満たす新契約の一般の生命保険料について、所得税の控除限度額が通常の4万円から6万円に引き上げられます。介護医療保険料や個人年金保険料の上限が同様に引き上げられるわけではありません。
特例の対象となる新生命保険料の計算式は次のとおりです。
- 年間の新生命保険料が3万円以下:支払保険料の全額
- 3万円超6万円以下:支払保険料×1/2+1万5,000円
- 6万円超12万円以下:支払保険料×1/4+3万円
- 12万円超:一律6万円
例えば、対象となる扶養親族がいて、新契約の一般の生命保険料を年間10万円支払った場合、特例の計算では「10万円×1/4+3万円」となり、控除額は5万5,000円です。通常の計算であれば同じ保険料の控除額は4万円となるため、特例に該当するかどうかで差が生じます。
対象となるかどうかは、年末時点の年齢や税法上の扶養親族の要件などによって判断します。国税庁の令和8年分の案内では、対象年齢を確認するための基準として、平成16年1月2日以後に生まれた人が示されています。扶養親族の所得要件も確認し、該当する場合は申告書の「年齢23歳未満の扶養親族」欄を記入してください。
なお、3区分を合計した所得税の生命保険料控除額は、特例が適用される場合も最高12万円です。控除額が12万円を超える場合でも、超過分は所得税の生命保険料控除額には加算されません。
【地震保険・社会保険・iDeCo】それぞれの記入欄と控除額
生命保険料控除以外にも、本人が実際に支払った保険料や掛金について申告できる欄があります。すべての保険料を一つの欄にまとめるのではなく、申告書に記載された区分ごとに整理することが大切です。
| 控除の種類 | 記入する内容 | 控除額の上限・計算 | 証明書の確認 |
|---|---|---|---|
| 生命保険料控除 | 一般の生命保険料、介護医療保険料、個人年金保険料 | 3区分の合計で最高12万円 | 原則として控除証明書が必要。旧契約の一般生命保険料で1契約の年間保険料が9,000円以下の場合は例外 |
| 地震保険料控除 | 地震保険料、対象となる旧長期損害保険料 | 合計で最高5万円 | 保険料の金額にかかわらず、原則として証明書が必要 |
| 社会保険料控除 | 本人が直接支払った国民年金、国民健康保険料など | 対象となる実際の支払額の全額 | 国民年金・国民年金基金は証明書類が必要。その他は支払額を確認して記入 |
| 小規模企業共済等掛金控除 | 本人が直接支払ったiDeCoの掛金など | 対象となる掛金の全額 | 掛金払込証明書などを確認。対象となる掛金について証明書類が必要 |
上表の上限や証明書の取扱いは、国税庁の「令和8年分年末調整のしかた」および各控除の案内に基づいています。
地震保険料控除の記入方法地震保険料控除欄には、控除証明書を確認しながら、契約の区分と年間の支払保険料を記入します。地震保険料の控除額は、年間の支払額が5万円以下ならその全額、5万円を超える場合は5万円です。
旧長期損害保険料に該当する契約は、一定の条件を満たす2006年12月31日までの契約などに限られます。旧長期損害保険料の控除額は最高1万5,000円で、地震保険料と旧長期損害保険料を合わせた控除額は最高5万円です。同じ契約が両方の対象になる場合は、原則としてどちらか一方を選択して計算します。
社会保険料控除は自分で支払った分を記入社会保険料控除欄では、給与から天引きされていない国民年金保険料や国民健康保険料など、本人が直接支払った対象保険料を記入します。自己の分だけでなく、生計を一にする配偶者や親族が負担すべき社会保険料を本人が支払った場合も、要件を満たせば控除の対象になります。
給与から差し引かれている健康保険料や厚生年金保険料は、通常、勤務先の年末調整で処理されます。すでに給与天引きで計算されている保険料を、申告書に重複して記入しないようにしましょう。国民年金保険料や国民年金基金の掛金については、証明書類の提出または提示が必要です。
iDeCoは小規模企業共済等掛金控除欄へiDeCoの掛金は、申告書の「小規模企業共済等掛金控除」欄に記入します。本人が直接支払った対象掛金は、その年に支払った金額の全額が所得控除の対象です。
記入時は、掛金払込証明書などで年間の掛金額を確認してください。会社の給与天引きなどですでに年末調整に反映される仕組みになっている場合は、重複して申告しないよう、勤務先の案内に従って扱いを確認します。小規模企業共済等掛金控除では、対象となる掛金について証明書類が必要です。
【提出前チェック】保険料控除申告書の書き間違いと証明書の注意点
申告書を記入し終えたら、控除額の計算だけでなく、記入した保険料が実際に自分で支払ったものか、契約の区分が正しいか、証明書がそろっているかを確認しましょう。次の項目は、提出前に見直したいポイントです。
- 新契約・旧契約の区分:契約日と証明書の表示を確認し、誤った計算式を使っていないか。
- 保険料の金額:年間支払額と控除額を取り違えていないか。
- 23歳未満の扶養親族:年齢や所得要件などを満たしているか。
- 地震保険料:旧長期損害保険料との重複や、控除上限を超えた計算をしていないか。
- 社会保険料:給与天引き分を重複して申告していないか。
- iDeCo:払込証明書などの金額と記入額が一致しているか。
- 証明書:必要な証明書を添付するか、勤務先が指定する電子データで提出しているか。
生命保険料控除では、旧契約の一般の生命保険料で1契約の年間保険料が9,000円以下の場合を除き、原則として証明書類の添付などが必要です。地震保険料控除では、支払った金額にかかわらず証明書類が必要とされています。国民年金・国民年金基金の保険料や小規模企業共済等掛金についても、それぞれの証明書類の要件を確認してください。
証明書を紛失した場合は、保険会社や関係機関に再発行の方法を確認しましょう。電子交付に対応している場合は、勤務先が受け付ける形式を確認したうえで、電子データによる提出を検討できます。
提出期限は勤務先の指定日を優先する保険料控除申告書は、年末調整で控除を受けるために勤務先へ提出します。提出時期の原則は、その年最後に給与等の支払を受ける日の前日までですが、実際には給与計算や年末調整の準備のため、勤務先が独自の締切日を設定している場合があります。会社から案内された期限を確認し、証明書の準備も含めて早めに提出しましょう。
書き間違いに気づいたらどうする?提出前に誤りに気づいた場合は、勤務先の記入・訂正ルールに従って修正してください。すでに提出した後であれば、給与担当者や人事・総務部門に速やかに連絡し、再提出や訂正の手順を確認するのが確実です。修正液などで独自に処理する前に、会社の指示を確認しましょう。
また、保険料控除の申告を忘れた場合や、年末調整に間に合わなかった場合でも、状況によっては確定申告で控除を申告できることがあります。勤務先での修正が可能かどうかを確認し、年末調整で対応できない場合は、国税庁の確定申告案内を確認してください。
【保険料控除申告書書き方】に関するよくある質問(FAQ)
Q1:保険料控除申告書は、生命保険に加入していなくても提出する必要がありますか?
A1:生命保険料控除や地震保険料控除など、申告する控除がない場合の取扱いは勤務先の案内に従ってください。該当する控除がある場合は、必要事項を記入して提出します。申告書の提出対象や社内手続きについては、給与担当者に確認すると確実です。
Q2:生命保険料控除証明書に記載された保険料を、そのまま控除額として書けばよいですか?
A2:いいえ。証明書の年間保険料を基に、申告書に記載された計算式で控除額を計算します。新契約・旧契約の区分や、23歳未満の扶養親族に関する特例の対象かどうかによって計算方法が変わる場合があります。
Q3:保険料控除の上限まで控除を受けると、その金額がそのまま還付されますか?
A3:いいえ。保険料控除は、課税対象となる所得を減らす「所得控除」です。控除額と同じ金額が返金される制度ではありません。実際の税負担の軽減額や還付額は、所得や適用税率、源泉徴収された税額などによって異なります。
2026年(令和8年分)の保険料控除申告書は、国税庁の最新様式と記載例を確認し、証明書に記載された保険料を正しい区分に転記することが基本です。生命保険料控除では新契約・旧契約の違いに加え、23歳未満の扶養親族がいる場合の特例も確認しましょう。
地震保険料控除は最高5万円、生命保険料控除は原則として合計最高12万円です。社会保険料控除やiDeCoの掛金控除は、対象となる本人負担分を確認して申告します。控除額の上限だけを見て記入するのではなく、実際の支払額、契約区分、必要書類を照合することが、計算間違いや申告漏れを防ぐ近道です。
提出前には、国税庁の「令和8年分年末調整のしかた」と「給与所得者の保険料控除申告書の記載例」を確認し、勤務先が指定する提出期限までに申告書と必要な証明書をそろえましょう。記入方法や控除の適用条件に迷った場合は、勤務先の給与担当者や税務署に確認することをおすすめします。